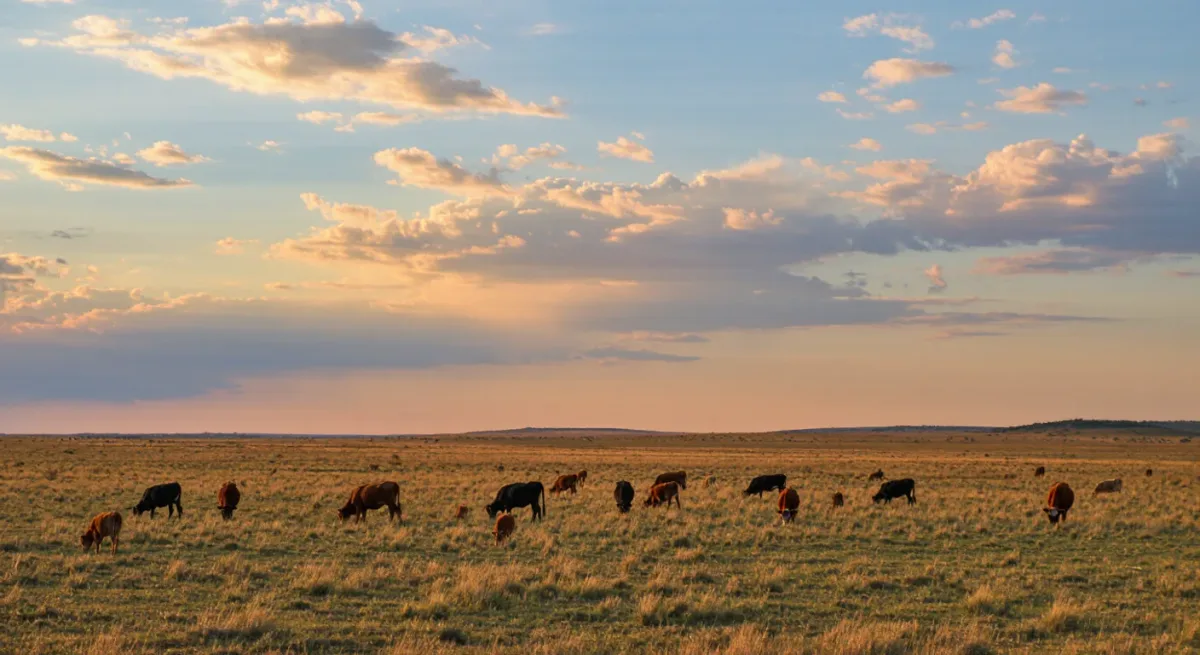
Un domingo, en cualquier pueblo argentino, el asador enciende el carbón al mediodía y para las dos de la tarde la mesa del patio ya tiene costillares que llevan tres horas sobre brasas lentas, junto con chorizos, morcillas y las achuras y chinchulines que ningún otro país venera tanto. El ritual parece ocio. También es la base de demanda de una de las grandes industrias de proteína del mundo: los argentinos consumen del orden de 50 kilos de carne vacuna por persona al año, una cifra que solo Uruguay se acerca a igualar, sostenida por un rodeo nacional de unos 50 millones de cabezas (Cámara de la Industria y el Comercio de Carnes; datos del IPCVA).
La ecuación de las pampas
La carne argentina se construyó sobre un accidente geográfico: la pampa húmeda, una llanura de pastizales donde el clima templado y las lluvias permiten que el ganado paste al aire libre todo el año con insumos mínimos. Desde los saladeros del siglo XIX hasta los frigoríficos que enviaron carne enfriada a Europa —en su momento una proeza logística que hizo de Argentina uno de los países más ricos del mundo— la economía del ganado creció a base de pasto. La industria moderna sigue funcionando en gran medida a campo, terminando a grano solo los últimos meses para los cortes premium, lo que define tanto el perfil de sabor que el mercado premia como la estructura de costos que limita el crecimiento del volumen.
Apetito interno, aritmética exportadora
El mercado interno consume la mayor parte de lo que el país produce, lo que convierte el consumo de los propios argentinos en la variable central de la industria. Cuando el consumo per cápita cae —como ocurrió de forma marcada durante el pico inflacionario de 2023-2024, cuando la carne vacuna fue desplazada en parte por el pollo más barato— toda la cadena lo siente. Las exportaciones, la otra pata, dependen de un solo cliente: China se lleva aproximadamente tres cuartas partes del volumen exportado en peso, comprando sobre todo cortes delanteros y menudencias que en el mercado interno obtienen poco sobreprecio. Los cortes más valiosos —los lomos y bifes de ancho de las cartas de los steakhouses del hemisferio norte— fluyen en volúmenes menores hacia Estados Unidos, Europa, Israel y Chile, mercados donde los protocolos fitosanitarios y las aperturas comerciales deciden los márgenes más que el precio (IPCVA; datos comerciales de Senasa).
| Indicador | Nivel aproximado |
|---|---|
| Consumo per cápita | ~50 kg por año |
| Rodeo nacional | ~50 millones de cabezas |
| Principal destino exportador por volumen | China (~3/4 de la tonelada exportada) |
| Terminación a pasto vs. feedlot | Predominantemente a pasto, terminación a grano en el margen |
Lo que el asado es, en términos comerciales
El asado es a la vez el departamento de marketing, el sostén de precios y el laboratorio de desarrollo de producto de la industria. Como los cocineros argentinos compran cortes enteros que rara vez se ven en góndolas extranjeras —vacío, matambre, entraña, chorizo de carne para el choripán— la cultura de la carnicería de barrio sostiene un aprovechamiento de la res que envidian otros sistemas ganaderos. La reunión del sábado también ancla un índice de inflación de proteínas que los políticos siguen con temor: los precios de la carne están entre los números más sensibles políticamente del país, y gobiernos de todos los signos han llegado a restringir exportaciones para proteger la mesa interna, una palanca que la industria incorpora a cada decisión de inversión.
Las presiones sobre el modelo
Tres fuerzas presionan el negocio. La economía del feedlot: el ganado terminado a grano compite con los cultivos de exportación por superficie, y cada hectárea cambiada a soja es un voto lento contra el tamaño del rodeo. Las finanzas: el ganado es reserva de valor en Argentina, y cuando el peso se tambalea, tener vacas puede rendir más que tener plazos fijos —bueno para el rodeo, distorsivo para la oferta de carne al mercado—. Y el clima: las lluvias de la pampa son menos confiables de lo que un siglo de registros sugiere, con ciclos secos que fuerzan liquidaciones de hacienda que se propagan en los precios años después.
Por qué sigue funcionando
Aun así, el sistema perdura porque sus dos pilares se refuerzan: una cultura de consumo interno que mantiene alto el aprovechamiento y una base de tierras que mantiene bajos los costos. El bife argentino en el exterior —de las churrasquerías de Buenos Aires a las parrillas de Madrid y Miami— comercia con esa combinación, y los nombres de los cortes viajan por las cartas sin traducción, algo que pocos vocabularios gastronómicos nacionales logran. El asador que enciende el carbón el domingo a la tarde está, en un sentido económico preciso, haciendo gestión de demanda para una cadena de suministro de cincuenta millones de cabezas.
La cadena exportadora, del corral al contenedor
Entre el pastizal y la olla caliente de Shanghái hay un sistema industrial que la mayoría de los consumidores nunca ve. El ganado pasa de los criaderos al recría y, en una proporción creciente, a la terminación en feedlot —corrales a grano que Argentina amplió precisamente para alcanzar los niveles de marmoleado y peso que pagan los mercados exportadores—. Los frigoríficos —las plantas de faena agrupadas desde la provincia de Buenos Aires hacia arriba por el Paraná— son el núcleo intensivo en capital de la cadena, y su economía oscila con el diferencial entre los precios del ganado argentino y las cotizaciones internacionales de carne. Cuando ese diferencial se abre, las exportaciones se disparan y los precios internos lo sienten en cuestión de semanas, razón por la cual las decisiones de apertura comercial de los últimos años —Argentina liberalizó por completo los flujos de exportación de carne en 2023— se disputaron como política de mesa de cocina, no como administración agropecuaria.
La certificación es la barrera más silenciosa. Cada destino exige protocolos veterinarios estatales —la historia de negociaciones de Senasa incluye las certificaciones halal que abrieron buena parte de la demanda china y de Medio Oriente, aprobaciones planta por planta que pueden llevar años, y requisitos de trazabilidad que empujaron a toda la cadena hacia la identificación individual del animal—. La ansiedad estratégica de la industria es que sus plantas están construidas para los cortes que quiere China, mientras sus ambiciones están en los cortes por los que Europa y Estados Unidos pagan primas: un problema de marketing con certificado veterinario.
Para otra exportación argentina construida sobre paciencia y fuego, lea nuestro especial sobre la economía del Malbec de Mendoza, y encuentre más coberturas en la sección Argentina.