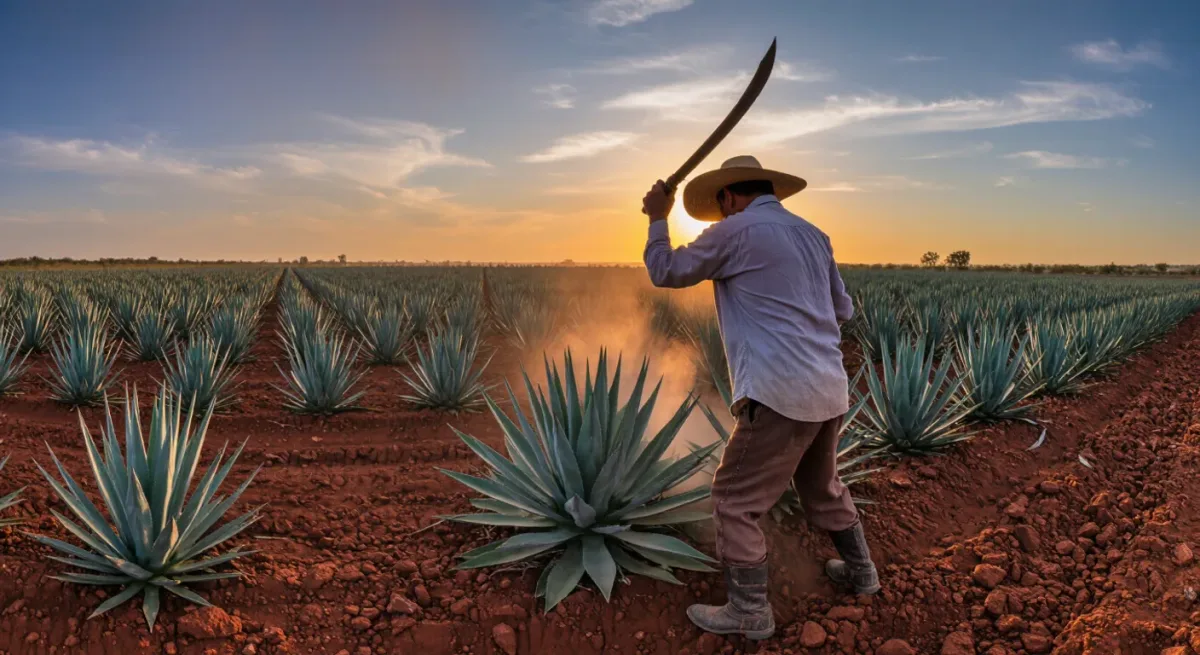
En los altos de Jalisco, el jimador trabaja con una coa —una hoja plana y redonda en un mango largo— y convierte el agave azul en una piña blanca desnuda en cuestión de minutos, un oficio que se hereda en familias cuyo calendario económico avanza en incrementos de siete años. Ese es el tiempo que un agave blue weber necesita en la tierra antes de la cosecha, y es el dato único que hace del tequila un negocio casi irrepetible dentro de los destilados globales: la demanda puede dispararse en un trimestre, pero la oferta responde según un calendario biológico. El valor exportado del tequila se ha más que triplicado en aproximadamente una década hasta rozar los cuatro mil millones de dólares al año (Consejo Regulador del Tequila), y cada dólar de ese monto depende de decisiones de siembra tomadas hace medio lustro.
Qué significa 'tequila' en términos legales
El tequila es un destilado con denominación de origen, protegido por la ley mexicana y por acuerdos internacionales: debe producirse con agave blue weber cultivado en un territorio delimitado —todo Jalisco más zonas definidas de Nayarit, Michoacán, Guanajuato y Tamaulipas— y cumplir la norma oficial que aplica el regulador de la industria, el CRT. La gran división comercial de la etiqueta está entre los mixtos, elaborados con al menos 51 por ciento de azúcares de agave, y las botellas '100% agave', la categoría premium cuya participación en las exportaciones ha subido de forma constante. El mezcal, primo del tequila, tiene su propia denominación con otras especies de agave y otros estados: una categoría que ahora cabalga la misma ola de premiumización, unos años atrás.
El ciclo del agave, en un párrafo
Cuando sube la demanda de tequila, los destiladores siembran más agave; como la planta madura en cinco a ocho años, el mercado no puede reaccionar rápido, así que los precios suben; los precios altos provocan sobre-siembra; siete años después llega el exceso de oferta y los precios se desploman; los agricultores arrancan agave para sembrar maíz o dejan campos sin cosechar; la oferta se adelgaza y los precios vuelven a dispararse. El ciclo lleva generaciones repitiéndose. El agave que se cotizaba a centavos por kilogramo en la sobreoferta de mediados de los 2000 llegó a valer decenas de pesos por kilogramo en el boom reciente: un latigazo que transfirió una riqueza enorme a los agricultores pacientes y quebró a quienes sembraron en la cima (datos del CRT y de la agronomía estatal de Jalisco).
| Elemento | Detalle |
|---|---|
| Denominación | Agave blue weber, regiones delimitadas de cinco estados |
| Maduración | 5–8 años desde la siembra hasta la cosecha |
| División premium | Mixtos (51%+ agave) vs 100% agave |
| Valor exportado | Casi 4.000 millones de dólares al año y en aumento (CRT) |
Quién captura el valor
La cadena va de los ejidatarios y pequeños productores hasta las vinatas —las destilerías del pueblo de Tequila y de los altos de Jalisco— y de ahí a los dueños globales de las marcas. El valor del segmento premium se concentra en la marca y el retail, y por eso la era de las etiquetas de celebridades (actores y músicos lanzando marcas 100% agave) tiene sentido comercial: el líquido es de Jalisco, pero el margen es marketing. Para los agricultores, los años de boom trajeron poder de negociación y, cada vez más, contratos e integración vertical a medida que los destiladores aseguran oferta futura. Para los pueblos, el turismo del tequila —las haciendas de José Cuervo y Herradura, el propio paisaje del agave, en la lista de la UNESCO desde 2006— sumó una economía de servicios a la industrial.
Las tensiones
Tres presiones ponen a prueba el modelo. Enfermedad y clima: el monocultivo del agave, con sus ciclos de auge y caída, invita a plagas y patógenos, y las siembras densas del ciclo reciente los amplificaron, mientras la sequía alarga una maduración ya de por sí larga. Mano de obra: los jimadores escasean porque la destreza toma años y el trabajo es brutal; la mecanización de la cosecha apenas comienza. Y concentración de la demanda: Estados Unidos absorbe la abrumadora mayoría de las exportaciones, lo que ata el ciclo agrícola de Jalisco al gusto del consumidor estadounidense —y a la política arancelaria que periódicamente revisita el comercio entre México y Estados Unidos. Un destilado que sobrevivió a un arancel del 49 por ciento en Estados Unidos en los años 30 y al desplome del agave de los 2000 trata esos riesgos como un clima recurrente.
Por qué los inversionistas siguen leyendo los campos de Jalisco
Los analistas de destilados rastrean los inventarios de agave y los datos de siembra como los analistas de petróleo rastrean el conteo de plataformas, porque el censo de hoy en el campo es un pronóstico del costo de mercancía de 2032. La apuesta estructural de la industria es que la premiumización le gana la carrera al ciclo: que los consumidores que pasaron del mixto al 100% agave seguirán subiendo, absorbiendo precios más altos en puerta de finca como autenticidad y no como inflación. Hasta ahora la apuesta ha pagado: cada ciclo de precios ha cerrado en un piso más alto que el anterior. Los campos de agave de Amatitán y Arandas son, en ese sentido, el mercado de futuros más lento de la industria de bebidas —y de los más confiables.
El muro del mixto y el ascenso premium
La frontera interna de la industria es la proporción entre mixto y 100% agave en la botella exportada. Los mixtos —las mezclas con mínimo de 51 por ciento que construyeron la era del volumen del tequila— son una categoría madura y de margen delgado, concentrada en grandes marcas y mercados sensibles al precio; el 100% agave es donde viven la superficie sembrada, las historias artesanales y el crecimiento de precios, y su participación en el volumen exportado ha subido de forma constante durante la década de premiumización. La consecuencia económica es una revalorización silenciosa de toda la denominación: cuando el crecimiento está en la cima, el valor del buen agave de los altos sube frente al cultivo de volumen de las tierras bajas, las destilerías se reequipan para flexibilidad de lotes pequeños y el registro del CRT se llena de expresiones premium que habrían sido inviables a precios de mixto.
El segmento premium es también donde rinde la disciplina de la denominación. Un producto 100% agave debe embotellarse dentro de la región de denominación —una regla de la que escapan los mixtos, razón por la cual el mixto a granel se envía a embotelladores en el extranjero mientras el líquido premium se queda en Jalisco—, de modo que el crecimiento de la categoría concentra empleo y margen dentro de la denominación en lugar de exportarlos. Esa cláusula de captura doméstica, más que cualquier campaña de marketing, explica por qué el boom del tequila construyó turismo de destilería, centros de visitantes y la economía del paisaje del agave alrededor del propio pueblo de Tequila: el producto premium, legalmente, no puede irse.
Para otra tradición mexicana que se volvió industria global, lea nuestro reportaje sobre la economía del Día de Muertos y explore la sección de México.