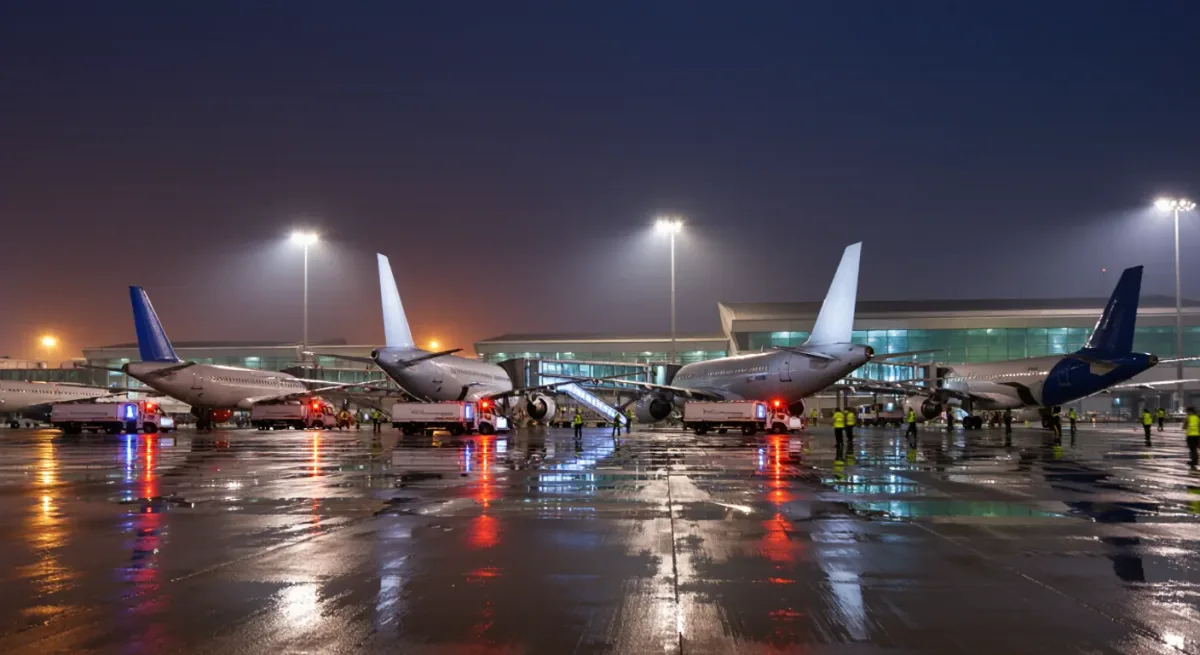
La pista del hub de Tocumen, en la Ciudad de Panamá, a medianoche resume la estructura de la industria regional: Copa hace girar bancos de aviones de fuselaje estrecho por la cinta de conexiones, con cada aeronave pasando apenas una hora en la puerta — el engranaje de la única aerolínea latinoamericana que imprime márgenes líderes del sector año tras año. A su alrededor, el tráfico de largo alcance y doméstico de la región se ha consolidado en unos seis grupos tras una década de quiebras, fusiones y reestructuraciones: LATAM, la combinación de Avianca y GOL bajo el holding Abra, Azul, la propia Copa, y las ultralow-cost Volaris y JetSMART. La competencia, en la mayoría de los mercados, es hoy una negociación entre sobrevivientes (informes corporativos; itinerarios del sector).
Cómo se dibujó el mapa
Tres fuerzas lo redibujaron. Primero, la pandemia: LATAM y Avianca entraron al Capítulo 11 de Estados Unidos en 2020 y salieron más pequeñas pero reestructuradas; la crisis convirtió el problema de sobrecapacidad de la región en un evento de solvencia. Segundo, la estrategia de holding: Abra Group, creada en 2022, tomó el control de Avianca y una participación económica mayoritaria en GOL, emparejando una red colombiano-salvadoreña con el mayor operador doméstico de tarifas bajas de Brasil sin una fusión formal — una estructura diseñada para consolidar la economía del negocio mientras esquiva las reglas de nacionalidad. Tercero, las pruebas de resistencia: GOL se acogió al Capítulo 11 en enero de 2025 para reestructurar sus deudas y regresó como un operador más liviano dentro de la misma arquitectura de grupo; Azul negoció su propia tregua de balance; y las ultralow-cost — la mexicana Volaris y la chilena JetSMART respaldada por el inversionista estadounidense Indigo Partners — siguieron creciendo desde el extremo del valor (registros públicos; prensa).
- LATAM: con sede en Santiago, posquiebra, la más grande de la región por tráfico, con filiales brasileñas, colombianas y peruanas que alimentan el largo alcance.
- Abra (Avianca + GOL): consolidación transfronteriza sin fusión formal.
- Azul: la tercera fuerza de Brasil, con flota cargada a Embraer, reestructurada.
- Copa: la especialista en el hub de Panamá — el referente de márgenes de la región.
- Volaris y JetSMART: la capa ULCC, flotas densas de una sola familia.
Por qué Copa gana el boletín de notas
El modelo de Copa es geografía convertida en poder de precios: Tocumen está a distancia de vuelo de casi todos los grandes mercados latinoamericanos, lo que le permite operar un sistema de hub y radios (tomado prestado del manual de su antigua alianza con United) en una región donde ninguna otra ciudad puede hacerlo. Los resultados — márgenes operativos que lideran regularmente la industria global, una flota de 737 casi idénticos y un balance que nunca necesitó un tribunal de quiebras — son la excepción que explica la regla: el problema de todos los demás era que el tráfico latinoamericano está repartido entre una docena de monedas, reguladores y ciclos políticos, y la solución de Copa fue sentarse por encima de todo eso (informes para inversionistas de Copa).
La economía estructural
Tres datos regionales condicionan cada llamada de resultados. Las distancias son océanos: el tráfico intra-latinoamericano es delgado, y las rutas rentables apuntan al norte — hacia Miami y la red de Estados Unidos — o al este, cruzando el Atlántico, razón por la cual las alianzas estadounidenses y europeas anclan el largo alcance regional. La moneda: las tarifas se fijan según el ingreso local, los costos en dólares — cada devaluación es un evento de margen. Y la participación estatal: la historia de las aerolíneas de bandera todavía distorsiona los mercados — la argentina Aerolíneas, bajo propiedad estatal, fija precios con lógica política; el gobierno brasileño recurre repetidamente a rescates de aerolíneas — lo que significa que la disciplina de capacidad, el motor de ganancias de la industria, nunca está del todo en manos de las empresas.
| Grupo | Base | Modelo |
|---|---|---|
| LATAM | Chile | Red más grande; filiales + alianzas |
| Abra (Avianca/GOL) | Colombia/Brasil | Consolidación vía holding |
| Azul | Brasil | Doméstico + foco Embraer |
| Copa | Panamá | Líder de márgenes en hub y radios |
| Volaris / JetSMART | México / Chile | Crecimiento ultralow-cost |
Qué observar
Las entregas de flota — los backlogs de Airbus y Boeing deciden quién puede crecer; la eventual formalización o disolución de la estructura de Abra; el experimento de liberalización aérea de Argentina, que ha bajado tarifas y sumado aerolíneas donde antes reinaba el monopolio estatal; y el final de la consolidación que todos medio esperan: una región donde seis grupos se conviertan en cuatro, por los mismos tribunales y holdings que produjeron el mapa actual. La aviación latinoamericana ya demostró que puede consolidarse hasta la racionalidad; la pregunta abierta es si esa racionalidad incluye tarifas que los ingresos de la región puedan pagar.
Las decisiones de flota que definirán el mapa
La consolidación de aerolíneas, en última instancia, se define en los pedidos de flota, y las aerolíneas de la región se han comprometido a décadas de calendarios de entrega de los dos fabricantes cuyo duopolio enmarca cada plan de rutas. La lógica dominante es la eficiencia de una sola familia: las flotas all-737 y all-A320 de Copa y las low-cost minimizan la complejidad de tripulaciones y mantenimiento; LATAM y Azul operan familias más amplias con la capa de jets regionales que exigen las rutas sudamericanas más delgadas. Los libros de pedidos se extienden hasta los años 2030, lo que significa que el mapa de consolidación de hoy está atado a los ritmos de entrega de los fabricantes y a las restricciones pospandemia de la cadena de motores — una dependencia que cada CEO regional ya lista entre los riesgos estructurales de la industria.
La estrategia de cabina cuenta la historia del mercado. La industria regional ha reacondicionado sus aviones de fuselaje ancho y sus narrow-body de largo alcance con cabinas premium — asientos lie-flat, clase económica premium — porque la demanda de largo alcance de América Latina se ha bifurcado: el tráfico de ocio atrás, guiado por el precio, y una cabina delantera premium corporativa-más-ocio que se llena en las rutas hacia Miami, Madrid y Nueva York. La inversión premium también es un cobertizo — el ingreso de cabinas de alto rendimiento amortigua la volatilidad cambiaria y del combustible que define a la región — y explica por qué los sobrevivientes consolidados persiguen al mismo pasajero premium en lugar de competir por el piso de tarifas. Las ULCC se quedan con el fondo; los seis grupos, de una u otra forma, están subiendo.
La carta comodín es el próximo acto de la consolidación: si Abra formaliza su estructura o un competidor en dificultades sale del mercado, el mapa de seis grupos podría convertirse en cinco, y la disciplina de precios que la consolidación compró enfrentaría su primera prueba real en el próximo choque de demanda de la región.
Para otra pieza de la columna vertebral logística de la región, lea nuestro explainer sobre la economía de la sequía del Canal de Panamá, y explore la sección de negocios de América Latina.