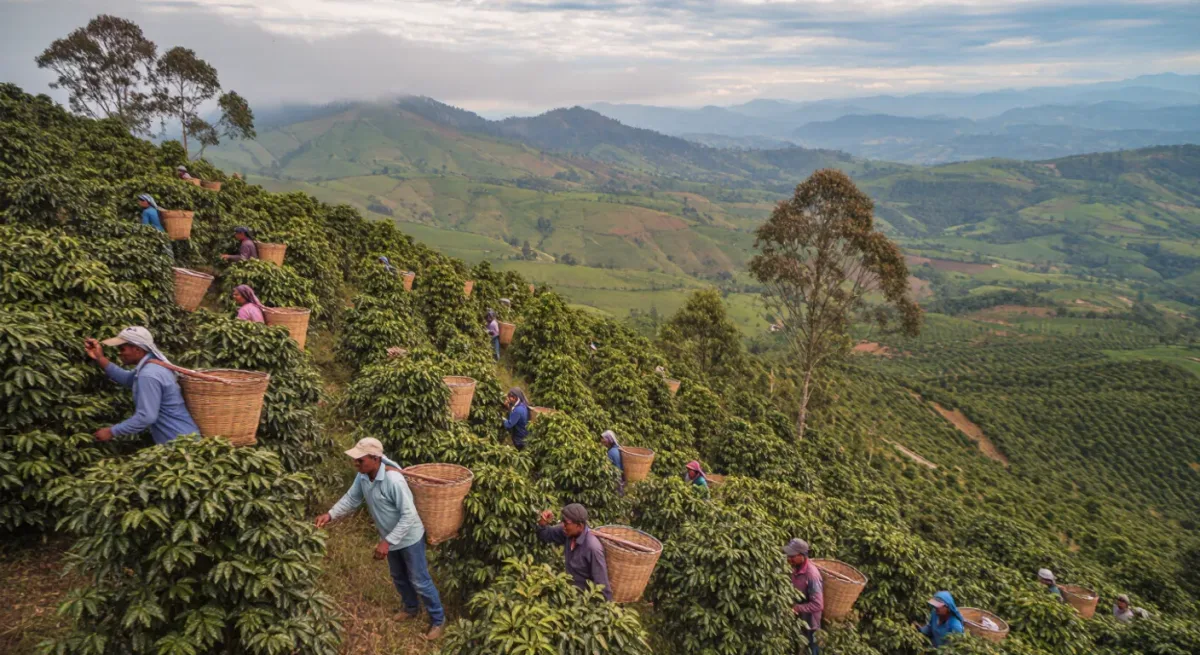
En las colinas de Minas Gerais, que por sí sola produce cerca de la mitad del café brasileño, la cosecha va de mayo a septiembre, y el ritmo de los cosechadores en esos meses fija el precio que millones de cafeterías y cocinas pagarán al año siguiente. Ese mecanismo se volvió brutal recientemente: tras el estrés de la sequía y el recuerdo de una helada severa que dañaron cosechas consecutivas de arábica, el precio de los futuros de arábica en Nueva York —la referencia global— superó los cuatro dólares por libra, marcando récords sucesivos y arrastrando los precios minoristas del café al alza en todos los continentes (datos de futuros del ICE; estadísticas de exportación de CeCafé). El clima de Brasil se había convertido en una partida en el costo de vida del mundo.
Por qué un solo país mueve el mercado
El arábica es un cultivo de dos países como ningún otra materia prima: Brasil produce aproximadamente un tercio del café mundial y una proporción aún mayor de arábica, mientras Vietnam domina la alternativa del robusta. Los cafetos son perennes con un ritmo bienal —un año de abundancia sigue a uno de escasez— y el cultivo decide su tamaño con un año de antelación, en el clima de floración y llenado del fruto. Una sequía en Minas en el primer año se traduce en una cosecha pequeña en el segundo y árboles agotados en el tercero; la helada de 2021, que mató ramas jóvenes, resonó a lo largo de tres cosechas posteriores. El mercado, mientras tanto, fija precios al futuro: cuando caen las proyecciones de la cosecha brasileña, los tostadores compran para cubrirse, y la curva de futuros hace el resto (encuestas de cosecha de CONAB; datos del ICE).
- Producción: la producción de Brasil oscila entre 45 y 60 millones de sacos de 60 kg según el ciclo y el clima, con el arábica en torno a tres cuartas partes del total.
- Valor de exportación: el café le genera a Brasil más de diez mil millones de dólares al año en el exterior (CeCafé).
- Referencia: los futuros de arábica del ICE, cotizados en Nueva York en centavos por libra, son el precio de referencia mundial.
El choque interno
Los brasileños son el segundo o tercer mayor consumidor de café per cápita del mundo, y el choque de precios llegó a sus cocinas con una fuerza inusual: la inflación minorista del café alcanzó niveles que lo convirtieron en tema político doméstico, las cartas de las cafeterías se reajustaron, y el tradicional cafezinho dos veces al día absorbió lo que el golpe de precios permitía. El kit de respuesta del gobierno —sobre todo crédito y apoyo al almacenamiento para los productores— no podía conjurar el clima, y los tostadores reformularon mezclas hacia el robusta y lotes de menor grado donde los contratos lo permitían, un ajuste silencioso de calidad que el consumidor probó antes de que la prensa económica lo explicara.
Quién gana, quién sufre
Los precios altos son una transferencia, no una lluvia de dinero para todos. Los productores con graneros llenos tras una buena cosecha —y las cooperativas con existencias— capturaron precios generacionales; los productores cuyos árboles sufrieron sequía o helada vendieron menos volumen al precio alto, una simetría amarga. Tostadores y minoristas absorbieron una compresión de márgenes que trasladaron de manera desigual; los consumidores de todas partes pagaron más por un hábito que, según los datos de demanda, apenas se mueve (la demanda de café es famosa por su inelasticidad —una razón de que el precio pudiera subir tanto). Los ganadores estructurales a largo plazo son los productores brasileños con parcelas irrigadas o de gran altitud y solvencia financiera: los precios altos financian la replantación que elevará los rendimientos de la próxima década.
| Eslabón de la cadena | Efecto del choque de precios |
|---|---|
| Productores con existencias | Ingresos récord |
| Productores con árboles dañados | Precios altos, bajo volumen |
| Tostadores | Compresión de márgenes, reformulación de mezclas |
| Consumidores | Precios más altos en el estante, demanda rígida |
Qué viene después
Los mercados del café se sanan mediante la respuesta de la oferta: los precios altos financian la replantación y la expansión —en Brasil, y en orígenes emergentes desde el robusta de Vietnam hasta el arábica etíope y colombiano— con el clásico desfase de varios años propio de un cultivo arbóreo. El ciclo bienal por sí solo garantiza cierta reversión a la media; el clima no garantiza nada. Lo que el episodio cambió de forma permanente es la percepción: los tostadores ahora mantienen inventarios con una paranoia antes reservada al petróleo, y el "riesgo Brasil" entró en el vocabulario de gestión de riesgos de toda empresa multinacional de bebidas. El lujo diario más barato del mundo, resulta, fue siempre una apuesta apalancada a las lluvias de Minas Gerais.
La contracorriente de la calidad
Debajo del drama de la materia prima, la industria cafetera brasileña ha pasado dos décadas construyendo una segunda economía sobre la calidad. Los concursos Cup of Excellence y el movimiento de cooperativas de especialidad revalorizan los lotes de fincas individuales a múltiplos del precio comercial; la fermentación y el procesamiento experimentales —los métodos natural, honey y anaeróbico que los productores brasileños sistematizaron— convirtieron las mayores fincas industriales del país en los laboratorios más innovadores del mundo de la especialidad; y el segmento de taza fina dio a Minas Gerais y a la denominación del Cerrado Mineiro un canal de comercio directo que elude por completo el ciclo de la materia prima. Los volúmenes son un error de redondeo frente a las exportaciones brasileñas; el margen no, y el crecimiento del segmento es la respuesta estructural del sector a una pregunta que el choque de precios afiló: ¿qué hace un productor cuando el peldaño más bajo de la escalera de la materia prima es la volatilidad?
El nivel de especialidad también reconfiguró la geografía del valor de la industria. Tostadores de comercio directo en Estados Unidos, Europa y Asia Oriental ahora contratan con fincas brasileñas identificadas, pagando por trazabilidad, separación de variedades y control de proceso; la infraestructura de certificación y laboratorio que exige la calificación creó una capa profesional de Q-graders y analistas de calidad en las regiones productoras; y el conocimiento fluyó en ambos sentidos —la precisión agronómica antes reservada al rendimiento ahora sirve a las puntuaciones de taza. La era de precios altos ha sido, paradójicamente, un viento de cola: el capital de los ingresos récord de la materia prima financió la separación de lotes y la infraestructura de secado que exigen los primos de calidad, convirtiendo la ganancia de un ciclo en una mejora permanente de la capacidad del segmento superior.
Para el otro cultivo brasileño que mueve los precios mundiales, lea nuestro especial sobre el complejo de la soja, y explore la sección de Brasil.