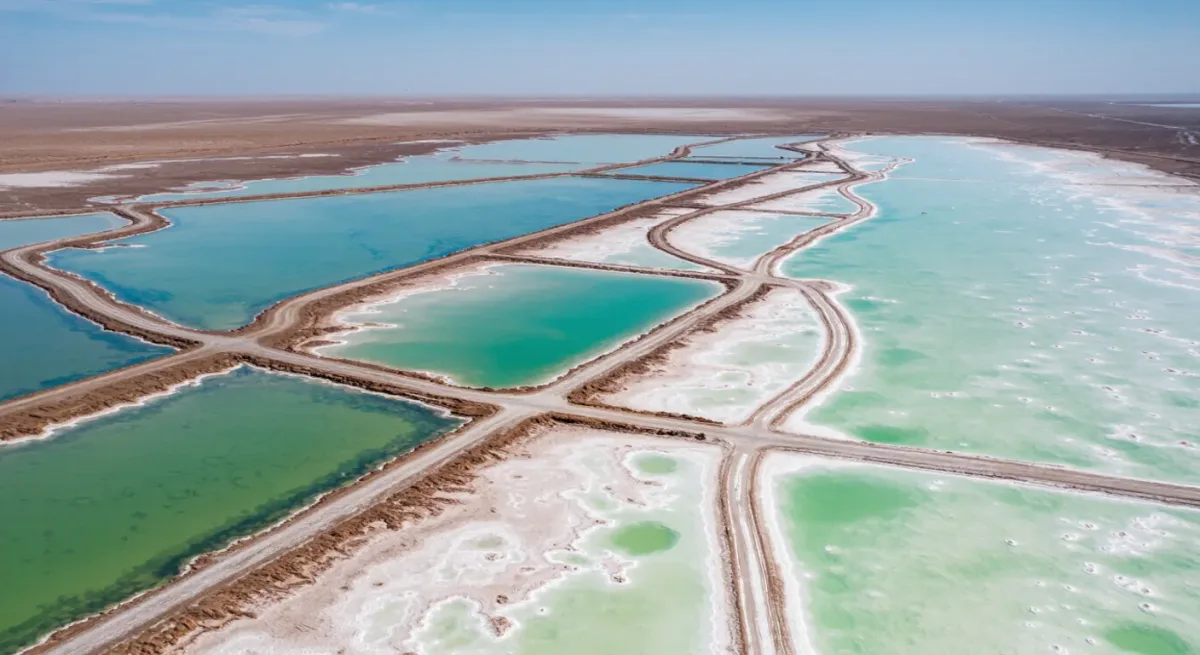
El triángulo del litio es la zona de salares de altura donde se encuentran Argentina, Chile y Bolivia, y que alberga la mayor concentración de salmueras ricas en litio del mundo; Argentina es su productor de mayor crecimiento, sumando nuevos proyectos incluso en medio de un desplome brutal de precios. Los salares se ubican por encima de los 3.000 metros en la puna, donde antiguas cuencas cerradas se evaporaron y dejaron salmueras cargadas de litio. Bombear la salmuera, evaporarla en piletas durante más de un año y procesarla en carbonato o hidróxido: ese es el modelo de negocio básico del triángulo, la ruta más barata hacia un litio de grado batería cuando la naturaleza coopera (resúmenes minerales del USGS; Secretaría de Minería).
Por qué cada país se comporta de manera distinta
Mismo recurso, tres constituciones. En Argentina, los recursos del subsuelo pertenecen a las provincias, así que Jujuy, Salta y Catamarca cortejan directamente a los inversores y el gobierno federal mayormente aplaude desde la tribuna. Chile clasifica el litio como recurso estratégico y ha canalizado su producción a través de dos incumbentes, SQM y la gigante estatal del cobre Codelco, bajo una estrategia liderada por el Estado adoptada en 2023. Bolivia declaró el recurso propiedad del Estado hace décadas y ha perseguido un desarrollo estatal con socios internacionales sucesivos y una producción modesta como resultado. El balance: Argentina, el productor de tamaño medio, tiene la fila de proyectos.
| País | Régimen del recurso | Enfoque de mercado |
|---|---|---|
| Argentina | Propiedad provincial | Abierto a operadores privados y extranjeros; decenas de proyectos activos |
| Chile | Recurso estratégico estatal | Basado en concesiones, dominado por SQM y Codelco |
| Bolivia | Propiedad del Estado | Liderado por el Estado con socios extranjeros; producción limitada |
¿Quién opera en la puna argentina?
El mapa se lee como un directorio de la industria minera. Arcadium Lithium —formada a partir de Livent y Orocobre, y adquirida por Rio Tinto en una operación de 6.700 millones de dólares completada en 2025— opera Salar del Hombre Muerto y Olaroz. Ganfeng Lithium y Lithium Americas desarrollaron Cauchari-Olaroz en Jujuy. POSCO construyó una planta integrada en Salta. Nombres chinos, canadienses, australianos y japoneses ocupan el resto de la cartera de unos cuarenta proyectos en distintas etapas, desde perforación temprana hasta construcción (registro de proyectos de la Secretaría de Minería).
¿Qué pasó con los precios?
La lección de auge y caída de la industria llegó rápido. Los precios del carbonato de litio subieron alrededor de diez veces hasta picos de fines de 2022 cercanos a los 80.000 dólares la tonelada, en plena euforia por los vehículos eléctricos, y luego se desplomaron por debajo de los 10.000 dólares cuando la oferta china y australiana inundó el mercado. El desplome frenó expansiones en todo el mundo —pero la cartera argentina siguió avanzando, porque los proyectos de salmuera comprometidos durante el auge toman años en desarmarse y porque el régimen de inversión RIGI del gobierno de Milei ofreció estabilidad fiscal a los nuevos proyectos grandes. Argentina, en consecuencia, ha cerrado la brecha con Chile como el principal productor de salmuera de la región, y se ubica tercera en el mundo detrás de Australia y Chile (USGS).
¿Qué podría salir mal?
Cuatro puntos de vigilancia. Precio: varios proyectos argentinos cubren costos solo con precios de cinco cifras altas por tonelada, así que una meseta prolongada de precios retrasa la cartera sin matarla. Agua: la extracción de salmuera depende de acuíferos en uno de los lugares más secos del planeta, y la ciencia de la hidrología de las cuencas sigue genuinamente sin resolver —el consentimiento comunitario en la puna es un insumo operativo duro, no un eslogan de relaciones públicas. Tecnología: la extracción directa de litio, que promete mayor recuperación con menor huella, podría repreciar el modelo de piletas a mitad de la década. Y demanda: cada pronóstico asume un crecimiento de los vehículos eléctricos que deciden las políticas, no la geología.
Por qué el mundo mira
Las cadenas de suministro de baterías concentran el riesgo: Australia domina la espodumena, China domina el refinado, y los compradores de Detroit, Seúl y Bruselas buscan alternativas. Argentina ofrece la historia de crecimiento no australiana más creíble para Occidente —liderada por el sector privado, orientada a la exportación y ávida de volumen—, y por eso cada delegación del Tesoro de EE.UU., misión comercial coreana y jefe de compras de automotrices que pasa por Buenos Aires pregunta por la puna. Los salares se han convertido en un nodo pequeño pero firme en la política industrial de países a miles de kilómetros.
La mirada desde Jujuy, Salta y Catamarca
El litio es el primer boom de commodities en la memoria reciente que la estructura federal argentina entrega a tres provincias del norte en lugar de a las industrias centradas en Buenos Aires. Jujuy, Salta y Catamarca —entre las más pobres del país— cobran regalías por cada tonelada, negocian acuerdos comunitarios con las comunidades indígenas y criollas de las cuencas, y han visto sus presupuestos y ambiciones repreciar alrededor de los salares. El Salar del Hombre Muerto, en Catamarca, produce desde fines de los años noventa, cuando la operación que derivó en Arcadium, nacida de Livent, demostró que la salmuera argentina podía abastecer a una química global; Olaroz, en Jujuy, siguió después, y las capitales provinciales se llenaron de los geólogos de exploración, contratistas de perforación y oficiales de relaciones comunitarias que la industria requiere.
La política provincial no es decorativa. El consentimiento comunitario es una condición legal y operativa previa —los caminos cruzan tierras comunales, los acuíferos yacen bajo pasturas compartidas, y un bloqueo en un salar puede paralizar un proyecto con la misma eficacia que una orden judicial—, así que las empresas contratan personal de enlace, financian obras locales y negocian cupos de empleo en un estilo que los abogados mineros describen como más cercano a la negociación de tratados que al otorgamiento de permisos. Los gobiernos provinciales, por su parte, equilibran la demanda de estabilidad de los inversores con electorados que quieren refinerías, no solo pozos: cada anuncio de una planta de cátodos o componentes de baterías, en cualquier nivel de madurez tecnológica, es moneda política. La brecha honesta es el empleo —las operaciones de salmuera son intensivas en química, pero no en mano de obra—, y por eso el sueño provincial se concentra en la conversión aguas abajo, y por eso los escépticos señalan que cada provincia litífera del planeta comparte ese sueño.
La historia del litio en Argentina es más antigua que el boom actual: la producción comercial de salmuera en el Salar del Hombre Muerto comenzó a fines de los años noventa, la prueba de concepto de que los salares argentinos podían alimentar a una química global. Las regalías, los fondos comunitarios y las agencias provinciales construidos desde entonces explican por qué los proyectos posteriores llegaron más rápido: el pavimento institucional ya estaba puesto.
Para el otro recurso que está transformando la balanza comercial argentina, vea nuestra explicación sobre la formación de esquisto Vaca Muerta, y explore la sección de Argentina para más contenido.