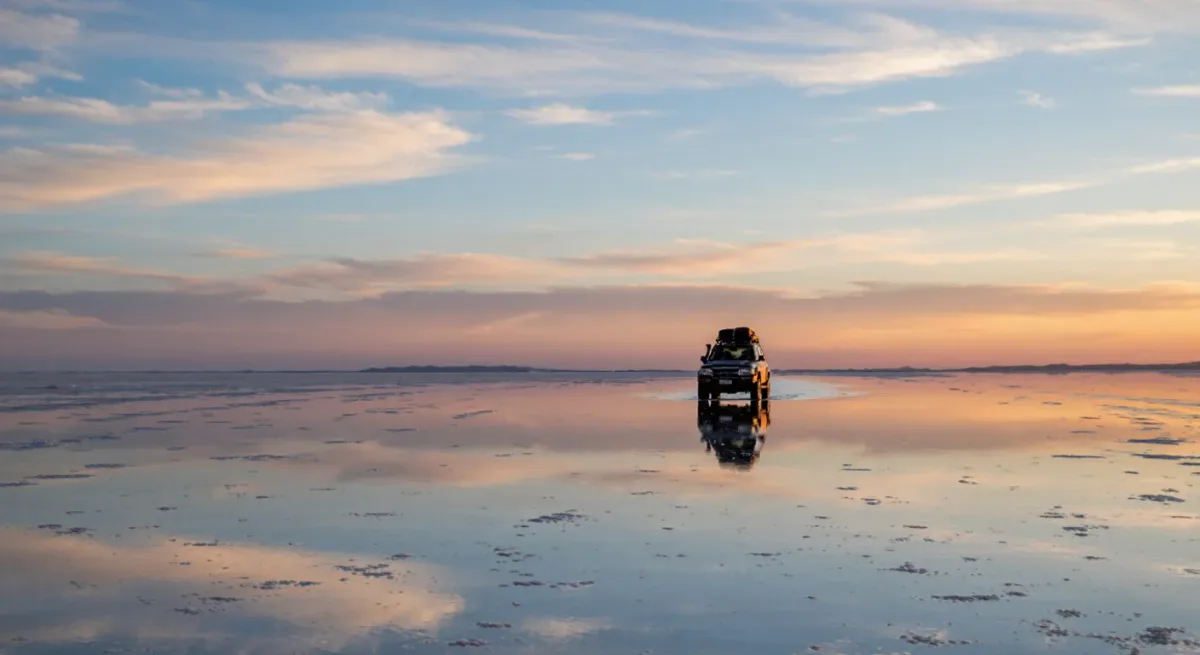
Después de las lluvias, aproximadamente entre enero y marzo, unos centímetros de agua convierten el Salar de Uyuni en un espejo sin borde visible: un fenómeno que ha convertido al salar en uno de los lugares más fotografiados de Sudamérica y en el ancla del turismo internacional de Bolivia. El resto del año es una costra blanca deslumbrante de unos 10.500 kilómetros cuadrados, el salar más grande del planeta, que descansa sobre salmueras con uno de los mayores recursos de litio del mundo. Los dos hechos —el espejo y el metal— definen la misma meseta de 3.600 metros en el departamento de Potosí, y la tensión entre ambos es la historia de recursos más interesante de Bolivia (geología pública de Geobol/sergeominem; informes del Ministerio de Energía).
La maquinaria turística
La economía de visitantes del salar arranca en la ciudad puerta de Uyuni, un pueblo ferroviario renacido como hub turístico, y se despliega en circuitos 4x4 que encadenan el salar con las lagunas de colores, los islotes rocosos —Incahuasi y su bosque de cactus— y la Reserva Nacional de Fauna Andina Eduardo Avaroa, rumbo a la frontera chilena. Los tours de varios días por el corredor Uyuni-Antofagasta se han vuelto un itinerario estándar de Sudamérica, alimentando de viajeros a San Pedro de Atacama y conectando de facto los productos turísticos boliviano y chileno. La temporada del espejo es el pico de demanda: los hoteles de Uyuni se llenan, los hoteles de bloques de sal en el borde del salar agotan cupo, y los choferes de jeeps —muchos exmineros— forman la columna vertebral laboral del sector. El dinero es regional y real, aunque estacional y de márgenes delgados.
La bóveda de litio debajo
Los geólogos estiman que las salmueras del salar contienen del orden de 10 millones de toneladas de litio, uno de los mayores recursos individuales conocidos, con proporciones de magnesio que complican —sin impedir— la extracción comercial. El enfoque boliviano ha sido estatal desde los años noventa: una planta piloto nacional, décadas de estudios de ingeniería y luego la empresa estatal YLB asociándose con consorcios extranjeros —chinos, alemanes, rusos y otros a lo largo de los años— para proyectos a escala industrial anunciados con regularidad. La producción real se ha mantenido modesta, y ese historial es el contraste que advierte a la región: Argentina privatizó hacia una fila de proyectos, Chile produjo a través de operadores establecidos, Bolivia deliberó. El metal bajo el espejo ha pesado hasta ahora más como potencial que como producción (resúmenes país del USGS; anuncios del Ministerio de Energía).
| Activo | Estado |
|---|---|
| Superficie del salar | ~10.500 km², el mayor del mundo |
| Recurso de litio | ~10 millones de toneladas, entre los mayores conocidos |
| Modelo de extracción | Estatal (YLB) con socios extranjeros |
| Pico turístico | Temporada del espejo, aproximadamente enero–marzo |
Donde chocan las dos economías
El solapamiento es literal. Las piscinas de evaporación, las plantas y los caminos consumen superficie del salar; el turismo vende el vacío. Las comunidades alrededor del salar tienen derechos consuetudinarios sobre ambas corrientes de ingresos: los acuerdos comunitarios son condición previa para cualquier proyecto industrial, y los operadores turísticos dependen de esas mismas comunidades para campamentos y rutas. El agua es la restricción compartida: la extracción drena acuíferos en uno de los lugares habitados más secos del continente, y las lagunas de flamencos que anclan el circuito sur están hidrológicamente conectadas a la misma cuenca. Cada propuesta industrial se ha negociado, hasta ahora, contra esa geografía.
Lo que realmente paga en Potosí
Pese a los titulares sobre litio, la exportación funcional de la región es el itinerario: hoteles, jeeps, guías, artesanías y la economía agrícola de quinua y llamas que el turismo sostiene marginalmente. La minería en el departamento de Potosí sigue siendo abrumadoramente el Cerro Rico y el zinc, plomo y plata asociados: la montaña que financió el imperio español y que aún emplea a miles de cooperativistas en condiciones que ninguna declaratoria patrimonial borra. Sobre ese telón de fondo, los dos futuros del salar —una provincia industrial del litio o un corredor turístico-natural protegido— no son escenarios académicos: son los dos documentos de planificación que el gobierno regional realmente tiene en mano.
Cómo verlo bien
Vaya en la temporada del espejo si la fotografía es el objetivo, o en el invierno seco por la costra blanca geométrica y la conducción más fácil. Reserve desde Uyuni en lugar de comprometerse con un paquete que cruce la frontera, salvo que el tiempo lo exija; dos días cubren el salar e Incahuasi, tres o cuatro suman las lagunas y el desierto rojo. Lleve disciplina de altura —las noches del circuito duermen por encima de los 4.000 metros— y pase una en un hotel de sal para entender lo que construyó la economía turística. Y mire hacia abajo tanto como hacia el horizonte: la costra bajo los pies es el techo del recurso del que todo fabricante de baterías del mundo ha leído.
Cómo funcionan realmente las políticas del litio
La gobernanza del salar boliviano está escrita en su constitución: los recursos naturales pertenecen al pueblo boliviano y son administrados por el Estado, una doctrina que la carta de 2009 elevó a rango constitucional tras décadas de disputas por la privatización. La consecuencia práctica para el salar es que cada asociación —el consorcio chino contratado para las plantas industriales, el acuerdo ruso firmado en años posteriores, cada uno anunciado con ceremonia— se estructura a través de la empresa estatal YLB, con términos negociados en La Paz y no en las capitales provinciales. Esa geografía de decisiones es el agravio permanente en Potosí: el departamento que posee la superficie del salar y convive con su industrialización se ha movilizado repetidamente por una mayor participación en las rentas del litio, el capítulo más reciente de una región cuyo nombre es sinónimo de disputas extractivas desde la era colonial de la plata.
La tensión es estructural, no circunstancial. La propiedad nacional maximiza el control soberano y el poder de negociación de titulares; la propiedad local —el modelo argentino— maximiza la velocidad de los proyectos y el compromiso regional. Bolivia eligió lo primero y pagó en demoras, mientras crecía la producción de sus vecinos. Si la vía estatal termina por entregar litio a escala industrial sigue siendo una de las preguntas abiertas del continente; lo que está resuelto es que Potosí negociará su parte de la respuesta que llegue.
Para la economía textil que comparte el altiplano, lea nuestro reportaje sobre la cadena de valor de la alpaca en Perú — vea la sección Andes para más cobertura de altura.