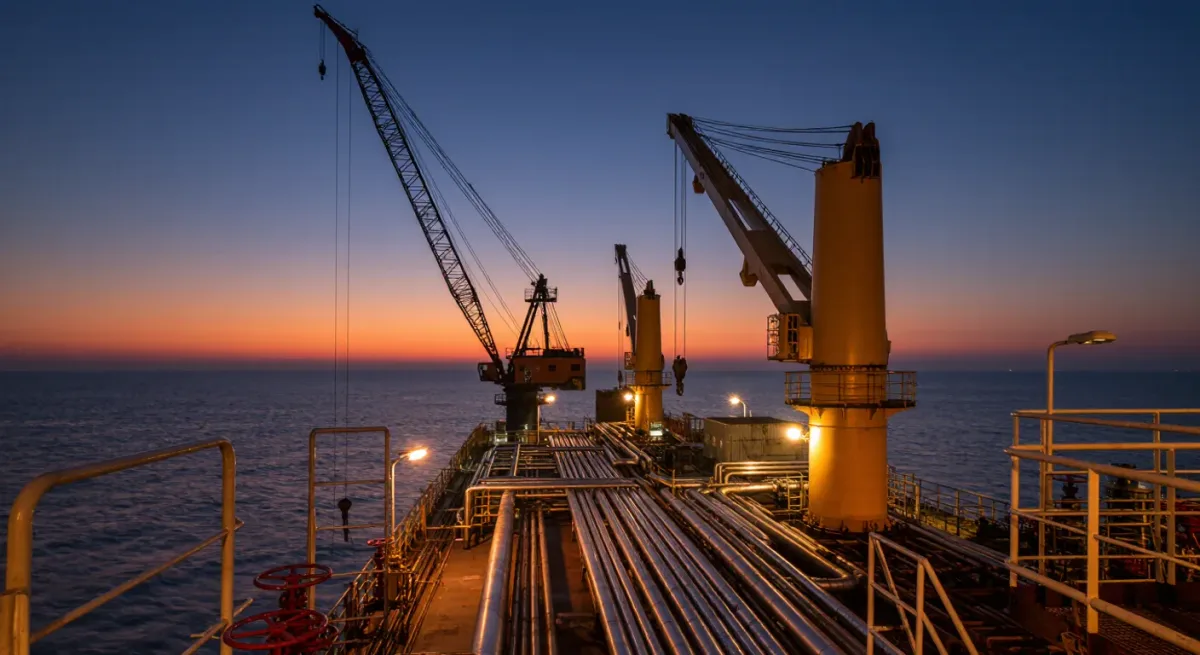
El presal es el nombre que reciben los yacimientos de petróleo enterrados bajo una capa de sal de hasta dos kilómetros de espesor en el lecho marino del Atlántico, frente a la costa sureste de Brasil —descubiertos a finales de la década de 2000, tan productivos que hoy suministran cerca de tres cuartas partes de la producción de Petrobras y generan el efectivo que convirtió a la empresa estatal en una de las mayores pagadoras de dividendos del mundo. Solo el campo Tupi figura entre los mayores descubrimientos en aguas profundas del siglo, y los campos que lo acompañan —Búzios, Mero, Sepia— producen volúmenes y costos por barril que pocas provincias del mundo pueden igualar (datos de producción de la ANP; reportes de Petrobras).
La geología, en breve
Cuando se abrió el Atlántico Sur, separando Sudamérica de África, las cuencas en evaporación del joven océano depositaron sal sobre roca rica en materia orgánica; a lo largo de más de 100 millones de años, el calor y la presión transformaron la materia orgánica en petróleo y la sal en un sello. El resultado: yacimientos de calidad excepcional bajo una cobertura impermeable, perforables solo a través de la sal —un desafío técnico que la industria resolvió con buzos de perforación, pozos horizontales largos y fábricas submarinas operando bajo dos kilómetros de agua y varios más de roca. El presal brasileño alcanza el punto de equilibrio a niveles de precio que hacen inviable la mayoría de las provincias de aguas profundas, y ese es todo el dato estratégico.
Quién es el dueño, quién lo opera
El régimen legal es el producto directo de la magnitud del descubrimiento. La ley petrolera de 2010 dividió el presal en bloques del régimen de concesión y contratos de participación en la producción, en los que el Estado, a través de Pré-Sal Petróleo (PPSA), se queda con el petróleo de utilidad por encima de la recuperación de costos; la Unión conserva una participación de control en los llamados volúmenes de cesión onerosa; y Petrobras tiene derechos de operador y de participación mínima en las nuevas rondas del presal. El resultado es una arquitectura deliberada: capital y experiencia privados bienvenidos, control y upside reservados (ANP; divulgaciones contractuales del PPSA). Las grandes internacionales —Shell, TotalEnergies, Equinor, Chevron, CNPC, CNOOC— mantienen sociedades significativas en el presal, pero Petrobras opera los campos insignia.
Por qué los dividendos son enormes
La generación de caja de Petrobras es un negocio de spreads: barriles de clase mundial con costos de levantamiento por debajo del promedio global, refinados en un sistema que la compañía domina, y con una deuda recortada con fuerza desde la era del desplome de precios de 2014-2016. Bajo una política de remuneración al accionista atada a los niveles de deuda, el efectivo que supera los umbrales de inversión regresa a los dueños —y como el gobierno federal de Brasil es el accionista controlante, una porción desproporcionada del pago termina en el tesoro nacional en años electorales. La economía política es, por tanto, circular: el mismo Estado que es dueño de la empresa depende de sus dividendos, lo que disciplina tanto los recortes de dividendos como las aventuras productivas (política de remuneración de Petrobras; registros de ingresos del tesoro).
| Elemento | Detalle |
|---|---|
| Participación en la producción de Petrobras | ~3/4 de los campos del presal |
| Campos insignia | Tupi, Búzios, Mero, Sepia |
| Régimen | Participación en la producción + cesión onerosa; operadoría de Petrobras |
| Plan de inversión | Capex 2025-2029 de alrededor de $111 mil millones |
Las controversias permanentes
Son tres, y permanentes. Precios de los combustibles: desde el regreso de 2023 a la paridad de importación, la gasolina y el diésel en la bomba siguen al tipo de cambio y a los mercados globales —una política que terminó con las improvisaciones entre subsidio y dividendo de años anteriores, pero que deja al gobierno expuesto a cada repunte del precio del petróleo. Transición energética: el plan 2025-2029 de Petrobras profundiza en petróleo y gas mientras sus rivales se diversifican, una apuesta que la gerencia defiende con la baja intensidad de carbono por barril del presal y que los críticos leen como duplicar la apuesta ante una ventana que se cierra. Y disciplina del capex: el plan de $111 mil millones es el mayor desde la era de 2013, y la memoria de la industria sobre lo que ocurrió después de 2014 —sobreinversión que se topó con un desplome de precios— es la cicatriz institucional que toda carta a accionistas cita hoy.
Por qué importa más allá de Brasil
El presal sumó al mapa mundial de suministro una provincia de crecimiento estratégica, no OPEP y no rusa, justo en el momento en que la globalización de la energía se fracturó. Cada barril incremental del presal disciplina los precios de la cuenca del Atlántico, desplaza suministro de mayor costo y le da a Brasil el colchón de superávit comercial que financia todo lo demás en sus cuentas externas. Para quien modele el mercado petrolero de los años 2030, las floatels sobre Búzios son un dato tan estructural como cualquier decisión tomada en Viena.
El expediente de los precios de los combustibles, en un párrafo de historia
Ningún aspecto de Petrobras es tan políticamente cargado como la bomba. Durante la mayor parte de la década de 2010, la compañía vendió gasolina y diésel por debajo de la paridad de importación —un subsidio al consumidor que se aceleró cuando el gobierno mantuvo los precios a la baja durante la huelga de camioneros de 2018, un paro nacional que terminó con concesiones que repreciaron miles de millones— y el descuento resultante en los precios internos llevó los márgenes de las refinerías a terreno negativo e invitó a las importaciones de combustibles. El regreso de 2023 a una política formal de paridad de importación, vigente desde entonces, terminó con la improvisación: los precios en la bomba ahora siguen al tipo de cambio y a los mercados globales con una metodología publicada. La política es económicamente ortodoxa y políticamente un combustible eterno —cada repunte del petróleo o depreciación del real se transmite a las bombas brasileñas en cuestión de semanas, y cada ciclo electoral redescubre candidatos que prometen desacoplarlos. Los inversores descuentan ese riesgo en la acción; los conductores lo descuentan en la aprobación; la compañía sostiene el lenguaje de la metodología mientras ambos bandos discuten.
El mapa de la refinación cambió en paralelo: las desinversiones de principios de la década de 2020 transfirieron refinerías costeras a nuevos operadores, rompiendo el casi monopolio de la compañía en el suministro de combustibles —una liberalización que reguladores y analistas presentan como el complemento estructural de la era de precios en la bomba. Petrobras sigue siendo dominante; simplemente ya no está sola, y el margen competitivo que eso introduce es el legado de política más silencioso de la década del presal.
El siglo de la compañía ha enseñado una lección de gobernanza por encima de todas: en YPF, la estrategia nunca es solo comercial —cada decisión de balance se lee, con razón, como política por otros medios.
Para saber qué hizo la economía brasileña en general con la década del presal, lea nuestro reporte sobre el PIB de Brasil en 2025 y explore la sección de Brasil.