La estrategia del litio de Chile es la mitad estatal del experimento natural del triángulo del litio: una política de 2023 que mantiene el metal como recurso estratégico por ley, canaliza la expansión a través del gigante cuprí estatal Codelco y exige asociaciones público-privadas, todo mientras el país sigue siendo el segundo productor mundial después de Australia. La apuesta es que Chile puede capturar más valor de sus salares sin espantar al capital que los desarrolla — un equilibrio que ha estado negociando desde entonces (Gobierno de Chile, Estrategia Nacional del Litio, 2023).
Lo que la estrategia cambió realmente
Tres cosas, en lo estructural. Primero, declaró el litio —hasta entonces regido por un sistema de concesiones mineras con dos operadores dominantes— recurso estratégico para el desarrollo nacional, inclinando el marco legal hacia el Estado. Segundo, instruyó a Codelco, la empresa estatal del cobre, a liderar el desarrollo en nuevos salares, sobre todo mediante la negociación de una joint venture con SQM, la firma química privada que opera en el Atacama desde los años noventa. Tercero, creó una Empresa Nacional del Litio como plataforma para futuras alianzas, y reservó un papel para Corfo, la agencia estatal de desarrollo que ya recauda rentas de los contratos de arrendamiento que administra en el Atacama.
Por qué el Atacama es todo el juego
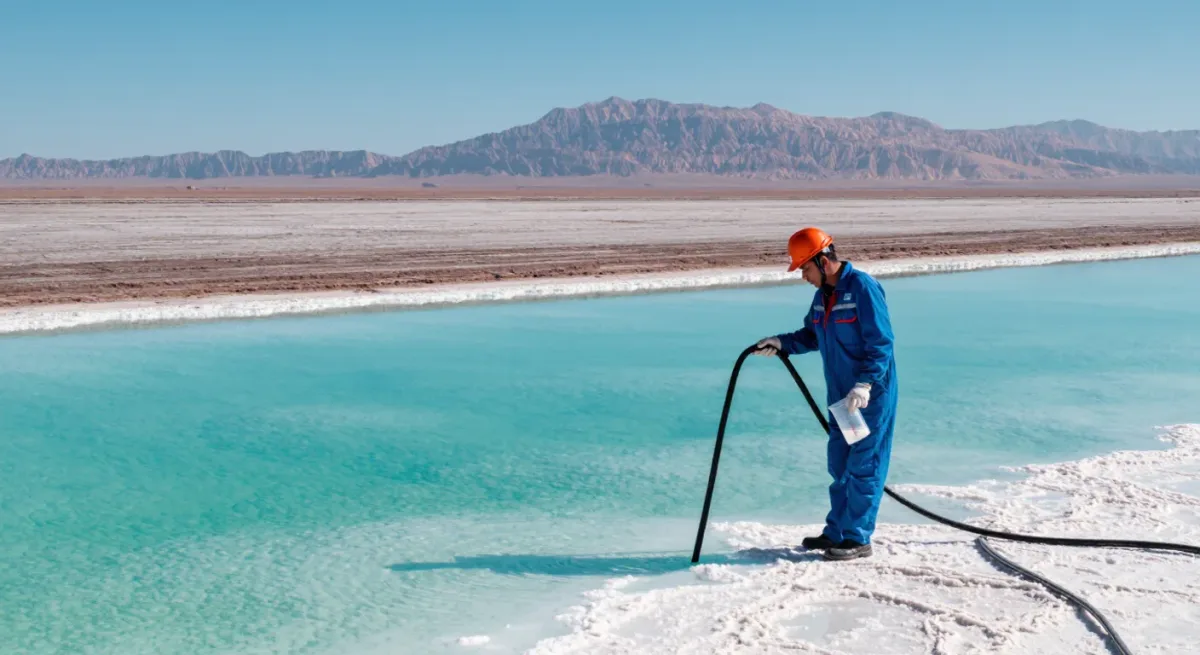
El Salar de Atacama, en la región de Antofagasta, no es un salar cualquiera: sus salmueras son las más ricas conocidas, sus condiciones de evaporación casi perfectas, y ha aportado del orden de un cuarto o más de la producción mundial de litio en los últimos años. SQM bombea la concesión sur; la major estadounidense Albemarle la norte, bajo contratos con Corfo que escalan las regalías a medida que suben la producción y los precios — un diseño que convirtió al fisco chileno en beneficiario directo del pico de precios de 2021-2022. La pregunta estratégica para Santiago es fácil de formular y difícil de responder: cuánto más puede dar el Atacama antes de que el balance hídrico y el consentimiento de las comunidades digan basta, y hacia dónde va el crecimiento después (Cochilco; términos de los contratos de Corfo).
| Pilar | Instrumento | Estado |
|---|---|---|
| Doctrina de recurso estratégico | Decreto de política de 2023 | Vigente |
| Consolidación del Atacama | Joint venture Codelco–SQM | Acordada, transición escalonada durante la década |
| Nuevos salares | Alianzas lideradas por Codelco (Maricunga, etc.) | En negociación |
| Plataforma pública | Empresa Nacional del Litio | Creada |
Quién gana y quién espera
Los ganadores del modelo son visibles. Codelco, cuyo negocio del cobre enfrenta el declive de las leyes de mineral, obtiene un segundo acto en un metal en crecimiento. SQM asegura continuidad en el Atacama más allá de su horizonte contractual original a cambio de compartir el control. El fisco gana una participación más gruesa en la cadena de valor. Los que esperan son igual de visibles: las exploradoras junior que marcaron terreno bajo las reglas antiguas y ahora ven sus proyectos condicionados a una alianza con el Estado; la vecina Argentina, cuyo modelo provincial abierto luce más atractivo por comparación y ha cosechado los dólares de exploración que la política chilena enfrió; y los compradores de vehículos eléctricos, en cuya aritmética de cadena de suministro las toneladas incrementales chilenas importan más que la retórica chilena.
El matiz de la tecnología de extracción
Enterrada en la estrategia hay una apuesta industrial silenciosa: Chile quiere que la extracción directa de litio —tecnologías que extraen el litio de la salmuera sin vastas piscinas de evaporación— sea el futuro de los vecinos del Atacama y eventualmente del propio Atacama, por razones ambientales y de balance hídrico. La tecnología es real pero comercialmente joven, con plantas operando o en rampa en Argentina y pilotos en Chile. Si escala, cambia el mapa; si se estanca, los planes de expansión de Chile se topan con la misma aritmética hídrica que enfrentan las piscinas, con menos alternativas.
Qué observar
Cuatro marcadores dirán si la estrategia es más que un reordenamiento legal: la gobernanza real de la producción de la venture Codelco-SQM tras su traspaso escalonado; el primer salar nuevo puesto en producción bajo liderazgo estatal —Maricunga es el candidato obvio, rehén de los permisos hídricos—; el primer acuerdo de la Empresa Nacional del Litio que no sea una repetición de Codelco; y el veredicto del ciclo de precios, porque un valle prolongado pone a prueba la paciencia estatal con la misma dureza que la privada. El litio chileno tiene una ventaja permanente que ninguna política puede crear ni destruir — una geología que produce a costos que la mayoría del mundo envidia — y la estrategia es, en el fondo, una discusión sobre quién captura ese margen.
A dónde va el dinero
Las rentas del Atacama fluyen a través de Corfo, la agencia estatal de desarrollo que administra los contratos y ha convertido el salar en uno de los activos fiscales más productivos de Chile. Los contratos con SQM y Albemarle escalan las regalías con la producción y el precio, lo que significó que el boom de 2021-2022 entregó vientos favorables a los fondos de desarrollo regional en torno a Antofagasta — la respuesta práctica a la pregunta perpetua de cuánto gana una región del mineral que yace bajo ella. Una proporción definida de los ingresos de los contratos se asigna a las comunidades y municipalidades aledañas, financiamiento que la política local ya trata como línea base y no como bono, y el arreglo se estudia dondequiera que regiones con recursos negocian su parte.
Cuánto más puede dar el Atacama es el expediente detrás del expediente. El balance hídrico de la cuenca —cuánto afecta la extracción de salmuera a los ecosistemas de lagunas que bordean el salar— es una ciencia genuinamente no resuelta, monitoreada por reguladores con estudios en competencia y litigada por comunidades y grupos ambientales. Los operadores argumentan que la salmuera que bombean no es el agua que usa el ecosistema; los hidrólogos responden que en una cuenca cerrada, todo está conectado en alguna escala de tiempo. La resolución regulatoria de ese debate —estándares de monitoreo, topes de extracción, obligaciones de restauración— fijará el techo de la producción chilena de manera más decisiva que cualquier comunicado del ministerio de minería.
Para el otro lado de la competencia de salares, lea nuestra explicación del triángulo del litio de Argentina, y para más economía de altura, explore la sección Andes.